Avec un budget de 50 000 euros, acheter une maison au Maroc est non seulement réalisable, mais peut s'avérer une excellente décision patrimoniale. Le marché immobilier marocain offre des opportunités réelles pour ce niveau de budget, à condition de bien cibler les régions et de maîtriser les démarches administratives. Acheter maison Maroc 50000 euros reste un projet accessible à de nombreux profils d'acheteurs, qu'il s'agisse de Marocains résidant à l'étranger (MRE) ou d'étrangers souhaitant s'installer ou investir. Ce guide pratique vous donne toutes les clés pour concrétiser ce projet : zones géographiques à privilégier, étapes juridiques, frais à anticiper et précautions spécifiques aux acheteurs non-résidents.
Comprendre le marché immobilier marocain
Le marché immobilier marocain présente une grande hétérogénéité selon les villes et les régions. À Marrakech, Casablanca ou Rabat, les prix ont fortement progressé ces dernières années, rendant l'accès à la propriété plus difficile pour un budget modéré. En revanche, dans les villes moyennes ou les zones rurales, les prix restent très compétitifs et un budget de 50 000 euros permet d'acquérir un bien de qualité correcte.
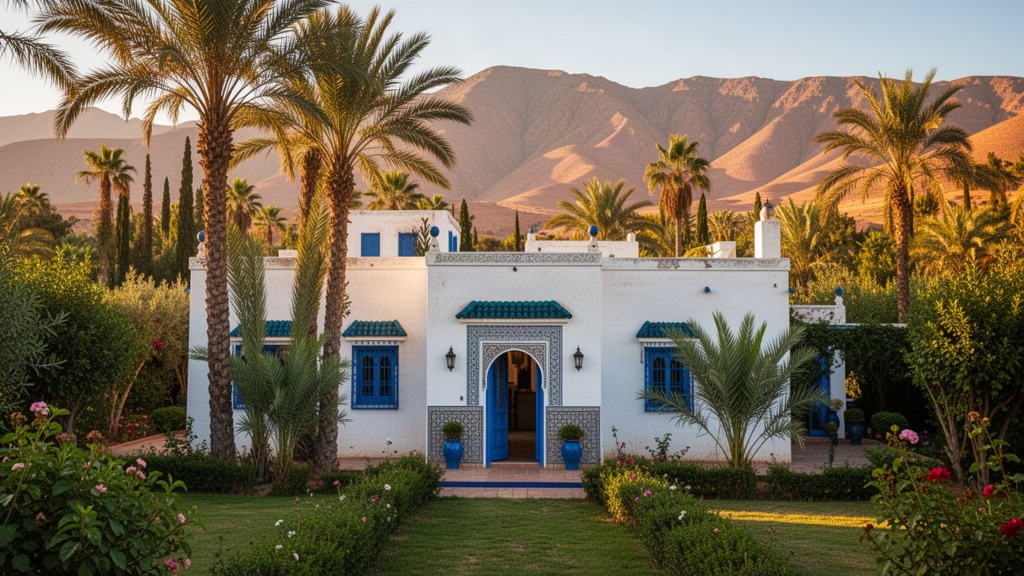
Le prix moyen d'une maison au Maroc oscille entre 40 000 et 60 000 euros dans de nombreuses régions intermédiaires, ce qui place un budget de 50 000 euros dans une fourchette tout à fait pertinente. Les maisons traditionnelles, appelées riads dans les médinas, peuvent être trouvées à ce prix dans des villes comme Meknès, Safi ou Béni Mellal, souvent avec des travaux de rénovation à prévoir.
La demande immobilière au Maroc reste soutenue, portée par une croissance démographique continue et un attrait touristique fort. Les zones côtières comme Agadir ou Essaouira voient leur marché évoluer rapidement, avec des prix qui grimpent sous l'effet de la demande étrangère. Environ 20 % des transactions immobilières seraient réalisées par des non-résidents, selon les estimations du secteur, ce qui témoigne d'un intérêt international constant pour la pierre marocaine.
Le marché se segmente également entre le neuf et l'ancien. Dans le neuf, les programmes sociaux proposent des logements à prix encadrés, parfois accessibles dès 25 000 euros pour de petites surfaces. Dans l'ancien, les opportunités sont plus diverses mais nécessitent davantage de vigilance sur l'état du bien et la régularité des titres de propriété.
Comment acheter une maison au Maroc avec 50 000 euros
Le processus d'achat immobilier au Maroc suit une procédure bien définie, qu'il convient de respecter scrupuleusement pour sécuriser son investissement. La première étape consiste à identifier le bien via une agence immobilière locale ou des plateformes spécialisées. Une fois le bien sélectionné, voici les étapes à suivre :
- Vérifier le titre foncier auprès de l'Agence Nationale de la Conservation Foncière (ANCF) pour s'assurer que le bien est correctement immatriculé et sans litige.
- Signer une promesse de vente (compromis), contrat par lequel le vendeur s'engage à céder le bien, généralement accompagné d'un dépôt de garantie de 10 % du prix.
- Faire appel à un notaire marocain pour la rédaction de l'acte de vente définitif et son enregistrement officiel.
- Procéder au transfert de fonds via un canal bancaire officiel, indispensable pour bénéficier des droits de rapatriement des fonds en cas de revente future.
- Finaliser l'inscription du titre de propriété à votre nom auprès de la Conservation Foncière.
La durée totale de la transaction varie entre 2 et 4 mois, selon la complexité du dossier et la réactivité des parties. Recourir à un professionnel local, notaire ou avocat spécialisé en droit immobilier marocain, réduit considérablement les risques de mauvaises surprises. Certaines agences proposent un accompagnement clé en main pour les acheteurs étrangers, intégrant la recherche du bien, la vérification juridique et le suivi administratif.
Le paiement par virement bancaire international reste la méthode recommandée. Les banques marocaines comme Attijariwafa Bank, CIH Bank ou la Banque Populaire proposent des services dédiés aux MRE et aux étrangers pour faciliter ces opérations. Conserver toutes les preuves de transfert est indispensable pour protéger vos droits lors d'une éventuelle revente.
Les régions où votre budget va le plus loin
Toutes les régions du Maroc ne se valent pas pour un budget de 50 000 euros. Meknès figure parmi les destinations les plus intéressantes : cette ville impériale offre un patrimoine architectural remarquable, une vie locale authentique et des prix immobiliers parmi les plus bas du pays. On y trouve des maisons de ville ou des riads à rénover pour moins de 40 000 euros, et des biens en bon état autour de 50 000 euros.
Taza, Kénitra ou El Jadida sont également des marchés où ce budget permet d'acquérir une maison individuelle avec jardin. El Jadida, à 100 km de Casablanca, attire de plus en plus d'acheteurs cherchant à combiner proximité de la côte atlantique et prix raisonnables. La ville dispose d'une médina classée au patrimoine mondial de l'UNESCO, ce qui renforce son attrait à long terme.
Dans le Souss-Massa, autour d'Agadir, les prix ont fortement progressé dans les zones touristiques, mais les quartiers résidentiels périphériques restent accessibles. À Taroudant, surnommée la petite Marrakech, des riads entiers s'échangent encore en dessous de 50 000 euros, avec un potentiel de valorisation non négligeable.
Les zones rurales du Moyen Atlas ou du Haut Atlas proposent des corps de ferme ou des maisons de village à des prix dérisoires, parfois inférieurs à 20 000 euros. Ces biens séduisent surtout les profils cherchant une résidence secondaire ou un projet de tourisme rural, mais ils impliquent des contraintes d'accès et d'infrastructure à ne pas sous-estimer.
Les frais à anticiper au-delà du prix d'achat
Un budget de 50 000 euros ne couvre pas uniquement le prix du bien. Plusieurs frais annexes viennent s'ajouter et doivent être intégrés dans votre plan de financement dès le départ. Les frais de notaire au Maroc varient entre 1 % et 2 % du prix d'achat, soit entre 500 et 1 000 euros pour un bien à 50 000 euros. Ces frais couvrent la rédaction et l'enregistrement de l'acte de vente.
Les droits d'enregistrement représentent la part la plus lourde : ils s'élèvent généralement à 4 % du prix de vente pour les biens immobiliers. Sur un achat à 50 000 euros, cela représente environ 2 000 euros. La taxe de conservation foncière, perçue par l'ANCF pour l'inscription du titre à votre nom, s'élève quant à elle à 1,5 % du prix.
Si vous passez par une agence immobilière, les honoraires de celle-ci oscillent entre 2,5 % et 5 % du prix de vente, payés généralement par l'acheteur ou partagés avec le vendeur selon les arrangements. Au total, prévoyez entre 8 % et 10 % de frais supplémentaires sur le prix d'achat, soit entre 4 000 et 5 000 euros pour un bien à 50 000 euros.
Si le bien nécessite des travaux de rénovation, il faut budgétiser séparément cette enveloppe. La main-d'œuvre au Maroc reste moins chère qu'en Europe, mais les matériaux de construction importés peuvent alourdir la facture. Un riad à rénover entièrement peut nécessiter entre 15 000 et 30 000 euros de travaux selon son état initial.
Ce que les acheteurs étrangers doivent absolument savoir
Les ressortissants étrangers ont le droit d'acheter un bien immobilier au Maroc sans restriction particulière sur la propriété bâtie. En revanche, l'achat de terres agricoles reste soumis à des autorisations spécifiques et est généralement déconseillé aux non-résidents sans accompagnement juridique solide. La législation marocaine distingue clairement les deux catégories.
La condition sine qua non pour tout acheteur étranger est d'effectuer le paiement via un compte bancaire en devises ou par virement international documenté. Cette traçabilité est indispensable : elle vous permettra, lors de la revente du bien, de rapatrier librement le produit de la vente vers votre pays de résidence, dans le cadre du Code des changes marocain. Sans cette preuve, le rapatriement peut être bloqué par l'Office des Changes.
Les Marocains résidant à l'étranger (MRE) bénéficient de conditions particulières : plusieurs banques marocaines proposent des crédits immobiliers dédiés, avec des taux compétitifs et des procédures simplifiées. Pour les étrangers non marocains, l'accès au crédit local est plus limité, mais certaines banques étudient les dossiers au cas par cas selon le profil de l'emprunteur.
Avant de signer quoi que ce soit, faire vérifier le titre foncier par un professionnel local reste la précaution la plus rentable. Certains biens circulent sur le marché sans titre régulier, notamment dans les médinas anciennes, avec des droits de propriété partagés ou contestés entre héritiers. Un notaire ou un avocat spécialisé peut effectuer cette vérification en quelques jours pour un coût modeste, et vous éviter des années de contentieux.